P2P‑торговля остается основным способом покупки и продажи криптовалюты. Риск блокировки карты действительно существует. Однако внимание со стороны банков привлекает не само P2P, а не типичный характер операций.
Чтобы избежать ограничений дистанционного банковского обслуживания или блокировок, важно понимать механику банковского контроля и действовать в рамках «зеленой зоны».
Далее мы расскажем, как минимизировать риск блокировки и что делать, если ограничения уже появились.
Почему банки блокируют карты за P2P?
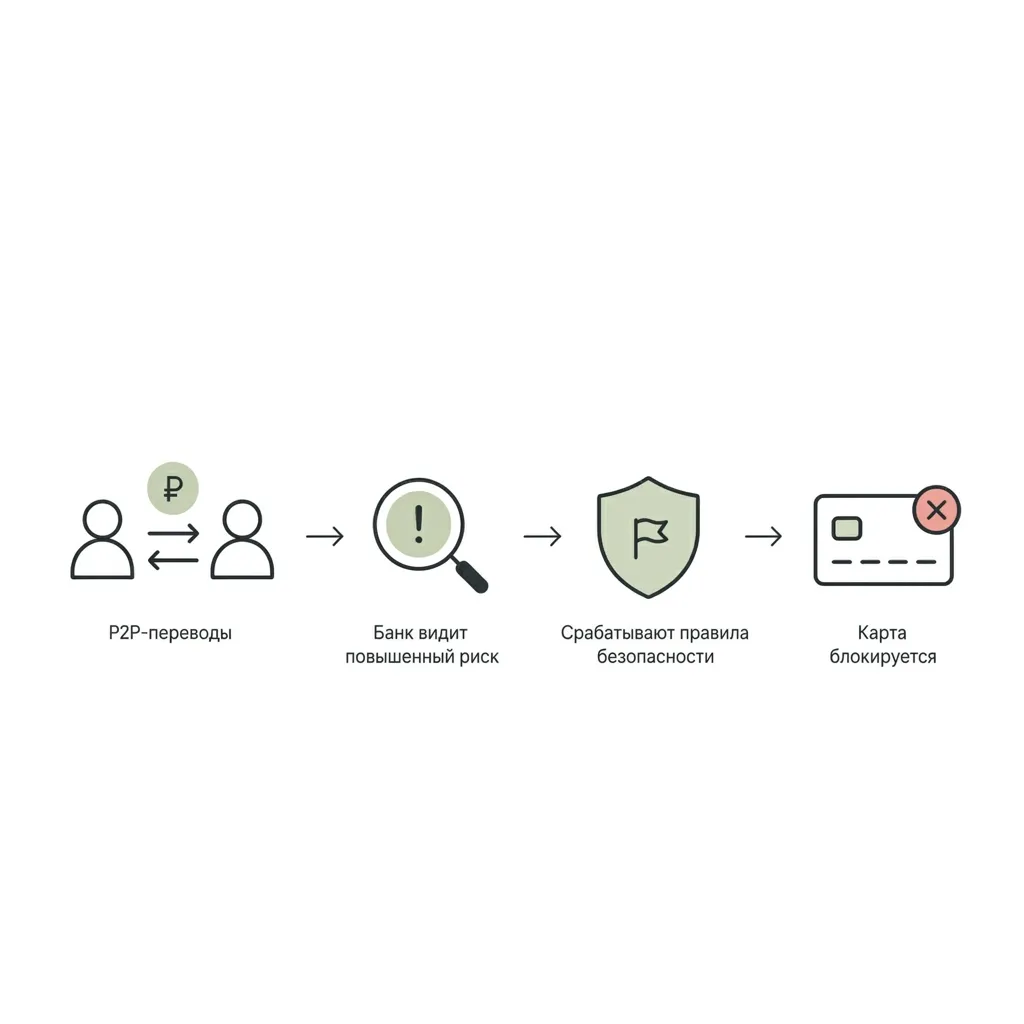
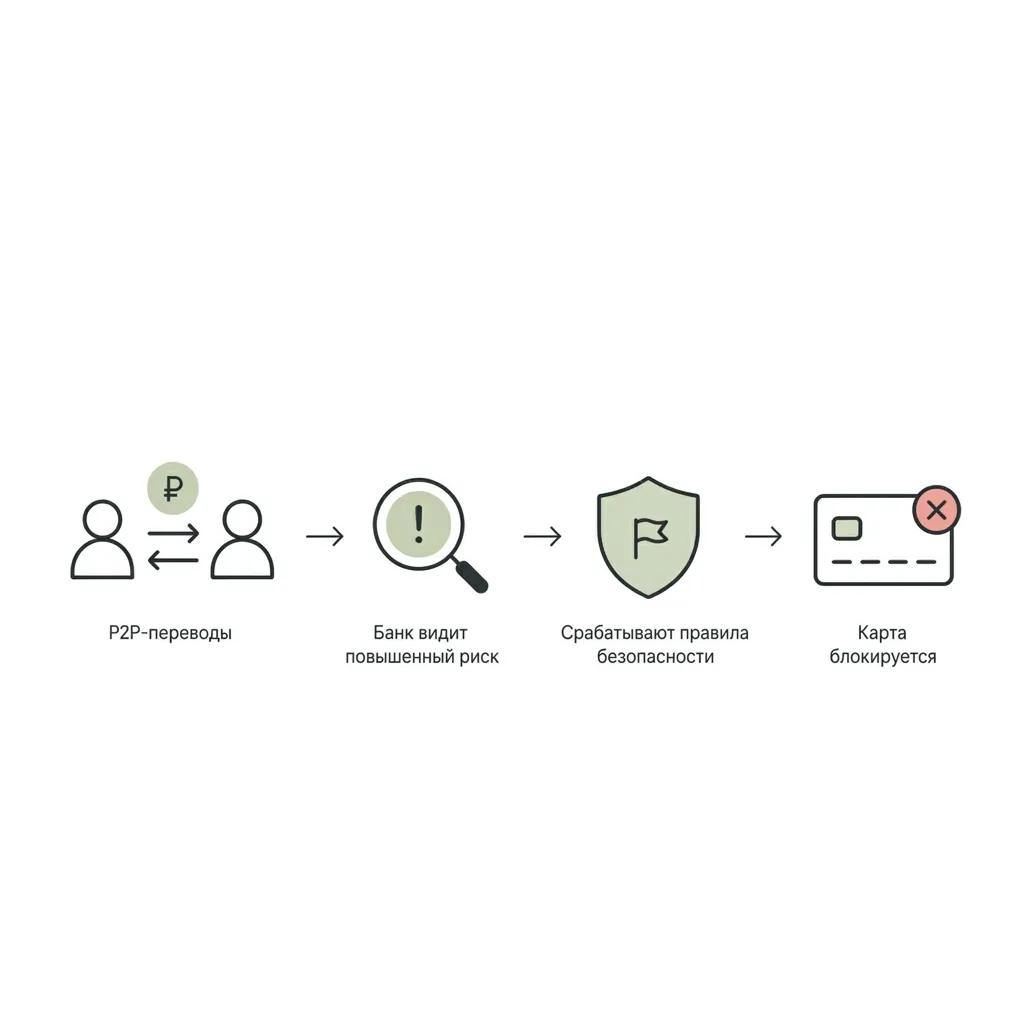
Важно понимать: P2P для банка выглядит как перевод от одного физического лица другому. Поэтому их внимание приковано не к самой торговле криптовалютой, а к частым и нестандартным переводам.
Банки обязаны отслеживать сомнительные операции своих клиентов на признаки мошенничества и предотвращать подозрительные операции.
Критерии таких переводов с 2018 года устанавливает Банк России и периодически их обновляет. С 1 января 2026 года список критериев расширен с 6 до 12.
С точным списком критериев можно ознакомиться на официальном сайте Центрального банка РФ.
(https://www.cbr.ru/faq/information_security/blokirovka‑kart/)
Разберём причины блокировок.
Необычная активность: резкий рост активности "залежавшейся" карты скорее всего привлечёт внимание банка.
Дробление платежей: множество мелких входящих платежей от разных лиц за короткий промежуток времени.
Частые переводы между физлицами: могут стать причиной блокировки из‑за усиленного контроля со стороны банков. Это связано с требованиями законодательства, направленными на борьбу с мошенничеством, отмыванием денег и другими незаконными операциями.
Крупные или нетипичные суммы
Связь с «дропами»: если ваш контрагент по сделке находится в черных списках банка или замешан в мошеннических схемах (треугольники).
Как минимизировать риск блокировки
Для уменьшения рисков необходимо придерживаться стратегии «максимальной прозрачности».
Кстати, ранее мы уже писали о законности P2P в России здесь. (Законно ли P2P в России: можно ли покупать криптовалюту через P2P и какие есть риски)
Выбор площадки и работа с эскроу‑сервисами
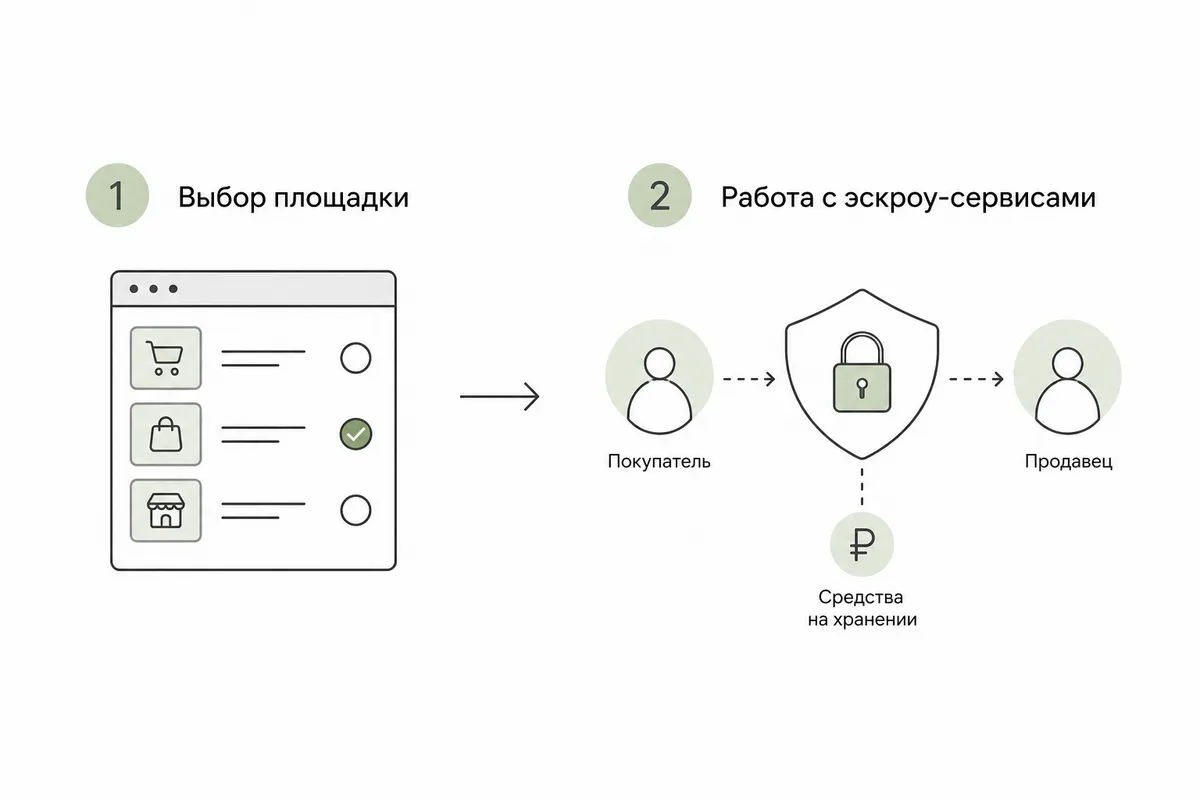
Пользуйтесь исключительно крупными, зарекомендовавшими себя платформами. Использование встроенных эскроу‑сервисов гарантирует, что средства продавца замораживаются до момента фактического подтверждения оплаты. Это защищает вас от мошенничества и дает платформе рычаги влияния на недобросовестного контрагента.
«Своё имя — свой счёт»
Используйте только личные банковские счета и карты. Прием или отправка средств от третьих лиц — самый быстрый путь к блокировке.
Имя владельца банковской карты должно совпадать с именем подтвержденного пользователя на P2P‑платформе. Если имя отправителя в банковском уведомлении отличается от данных в ордере — немедленно открывайте апелляцию.
Верификация данных контрагента
Перед совершением перевода или подтверждением получения всегда проверяйте совпадает ли ФИО в чате сделки и в банковском приложении.
Правило подтверждения оплаты
Никогда не нажимайте кнопку «Платеж получен» до того момента, пока не увидите сумму в личном кабинете своего банка.
Не доверяйте скриншотам чеков в чате.
Не верьте SMS‑уведомлениям.
Только фактическое обновление баланса в официальном приложении банка является основанием для закрытия сделки.
Формирование доказательной базы
Собирайте информацию по каждой крупной сделке или за ежедневный период:
Скриншоты открытого ордера с номером и деталями.
Чеки переводов в формате PDF.
Выписки по счету, подтверждающие источник происхождения средств
В случае запроса от банка, наличие структурированной информации позволит вам ответить на него в течение нескольких часов, что критически важно для разблокировки.
Отказ от «серых» сделок в мессенджерах
Никогда не переводите общение с контрагентом в Telegram, WhatsApp или другие мессенджеры для проведения сделок «напрямую» вне площадки.
Риск: Вы останетесь без защиты платформы.
Последствия: В случае спора вы не сможете доказать свою правоту, а банк расценит такие хаотичные переводы между физлицами без основания как подозрительную деятельность.
Готовность объяснить происхождение средств
Банк — это не ваш враг, а организация, выполняющая регламенты. Вы должны быть готовы доказать, что:
Средства имеют легальное происхождение.
Операции совершаются с целью получения прибыли (арбитраж).
Вы платите налоги (например, как самозанятый или ИП).
Почему при P2P‑арбитраже риск блокировки выше
Арбитражники совершают десятки сделок в день. Для банка такая активность выглядит подозрительно по нескольким причинам:
Частые переводы.
Связь с «грязными» деньгами: В цепочку транзакций может попасть контрагент, чья карта уже замечена в сомнительных операциях.
Отсутствие потребительского профиля: Если по карте проходят только переводы и нет трат в супермаркетах или аптеках, банк классифицирует счет как транзитный.
Что делать, если карту уже заблокировали после P2P
Если вы получили уведомление о приостановке операций или ограничении дистанционного банковского обслуживания (ДБО):
Запросите официальный запрос:
Выясните, какие именно операции вызвали подозрения и какие документы требуются (обычно это ссылка на 115‑ФЗ).
Соберите доказательную базу:
Скриншоты профиля на бирже (где видно ваше имя и верификацию).
Скриншоты конкретных ордеров, связанных с подозрительными транзакциями.
Выписки со счетов, с которых вы изначально заводили деньги на биржу.
Напишите пояснительное письмо:
Спокойно опишите, что вы занимаетесь куплей‑продажей цифровых средств на легальной платформе для извлечения прибыли.
Варианты исхода:
Банк может либо разблокировать счет, либо (что чаще в РФ) предложить закрыть его и вывести остаток средств на ваш счет в другом банке.
FAQ: Популярные вопросы
Почему банк блокирует карту при P2P?
В основном это связано с частыми переводами, крупными суммами на новых счетах или отсутствием бытовой активности по счёту.
Правда ли, что Альфа‑Банк чаще других блокирует за P2P?
Риск блокировки зависит не столько от конкретного банка, сколько от ваших действий.
Считается ли P2P незаконным предпринимательством?
В случае приобретения крипты для себя — нет.
Если вы совершаете сотни сделок в месяц с целью извлечения прибыли (арбитраж), налоговая может расценить это как предпринимательскую деятельность без регистрации.
Может ли банк запросить документы по P2P‑операциям?
Да, банк может запросить документы по P2P‑операциям в рамках выполнения требований законодательства.
Можно ли «обойти» блокировку карты при P2P?
Мы настоятельно не рекомендуем пытаться обойти блокировку.
Гораздо лучше понять, как минимизировать риск блокировки и подготовиться к возможной проверке банка.
Итог
Полностью исключить риск блокировки при P2P невозможно, но его можно довести до минимума.
Главные правила — это использование крупных проверенных бирж, работа с проверенными мерчантами, совпадение имен в чеке и на бирже, а также готовность подтвердить происхождение средств официальными выписками.